Také žijete od výplaty k výplatě a vaše rozpočtové tabulky selhaly za dva měsíce? Vsaďte raději na „daň z vlastního potěšení“, pracuje totiž s averzí ke ztrátě, ne s disciplínou
Čistý příjem 72 000 Kč a před výplatou nula na účtu. David odložil rozpočtové tabulky a zavedl si jediné pravidlo: každé větší potěšení si sám zdaní.

Obsah článku
Pátek večer, rozvozová aplikace, sushi za 1 400 Kč. Dřív by David zaplatil a zapomněl. Teď hned po zaplacení otevře bankovnictví a pošle 210 Kč na účet pojmenovaný „Budoucí svoboda“. Večeři si nezakázal, jen ji o patnáct procent prodražil a rozdíl uložil. Celý jeho systém stojí na téhle drobné rutině. Vydělávat víc nemusel, protože vydělával dost. Potřeboval brzdu přesně v tom okamžiku, kdy peníze odcházejí. Proč to funguje lépe než kontrola každé koruny a kolik takový trik vynese při běžných českých platech, jsme spočítali.
Inflace životního stylu: když se z luxusu stane standard
Davidových 72 000 Kč čistého patří v Česku k nadprůměru. Český statistický úřad uvádí průměrnou hrubou mzdu ve 2. čtvrtletí 2026 ve výši 51 966 Kč a z ní se ještě odvádí daň a pojistné. Přesto David každý měsíc dojel na nulu. Peníze se rozplynuly v pohodlí, které rostlo stejně rychle jako výplata.
Odborníci tomu říkají inflace životního stylu. Americká vládní platforma FINRED ji popisuje jako situaci, kdy výdaje stoupají spolu s příjmem a podkopávají schopnost budovat majetek. Dřívější odměna se mění v samozřejmost: lepší restaurace, dražší posilovna, taxík místo tramvaje, víkend v hotelu místo chaty u rodičů. Žádná z položek sama o sobě rozpočet nepoloží. Dohromady ho vyluxují do dna.
Davidův případ přitom zdaleka není výjimečný. Podle měření finanční gramotnosti ministerstva financí by 6 % českých domácností po výpadku hlavního příjmu nezvládlo bez půjčky nebo stěhování ani týden. Alespoň měsíc by vydrželo 26 %, déle než tři měsíce 25 % a přes půl roku jen 23 %. Slabá rezerva tedy trápí i domácnosti, které by podle výše výplaty měly mít klid.
Proč rozpočtové tabulky vydrží jen pár týdnů
David začal jako většina lidí. Stáhl si šablonu, kategorizoval útraty, večer přepisoval účtenky. Po dvou měsících s tím sekl. Tabulka vyžadovala desítky drobných rozhodnutí denně a každé z nich stálo kus pozornosti.
Data kanadské agentury pro finanční spotřebitele ukazují, že rozpočtování probíhá ve vlnách. Z lidí, kteří s ním nově začali, vytrvalo po více než roce 54 %, zbytek přestával a znovu začínal. Studie zároveň připomíná, že tabulky, aplikace i psané rozpočty kladou na uživatele vyšší mentální nároky než pasivní nástroje typu automatických převodů. Bostonský Fed dlouhodobě upozorňuje, že spoření naráží hlavně na sebekontrolu. Lidé nejsou kalkulačky, plány jim drolí únava, nálada a momentální chuť.
Davidovo pravidlo proto míří jinam. Neřeší zpětně stovky položek, hlídá jediný spouštěč: nákup nad 1 000 Kč. Rozhodnutí padá v reálném čase, přímo u pokladny nebo nad tlačítkem „Zaplatit“, tedy tam, kde se o penězích doopravdy rozhoduje.
Daň z vlastního potěšení v praxi: 15 % navrch, okamžitě na spořák
Mechanika se vejde do jedné věty. Každý nákup nad 1 000 Kč David zatíží patnáctiprocentní přirážkou, kterou ihned odešle na oddělený spořicí účet. Bundu za 2 400 Kč doprovodí převod 360 Kč, u víkendu za 7 000 Kč pošle stranou 1 050 Kč.
Za jednoduchostí stojí tři známé principy behaviorální ekonomie:
- Averze ke ztrátě. Daniel Kahneman a Amos Tversky v prospektové teorii popsali, že ztráty bolí víc, než těší stejně velké zisky. Nákup za 3 000 Kč najednou v hlavě stojí 3 450 Kč. Kdo váhal, často si koupi rozmyslí. Kdo nakoupí, aspoň si vytvoří polštář.
- Mentální účtování. Peníze na účtu s vlastním jménem a cílem vnímáme jako nedotknutelné. „Fond budoucí svobody“ láká k vybírání mnohem méně než obecný zůstatek.
- Automatizace místo vůle. Americký úřad CFPB doporučuje automatické spoření jako jeden z nejsnazších způsobů, jak si vypěstovat návyk. Přirážka funguje jako reflex: zaplatit, převést, hotovo.
Technicky to v Česku zvládne prakticky každý. Okamžité platby podle České národní banky dorazí během pár sekund, fungují nonstop a dostupné jsou pro 99 % klientů bankovního trhu. Převod tak může odejít ještě před odchodem z obchodu.
Pro srovnání s klasikou: pravidlo 50/30/20 dělí výplatu na potřeby, přání a úspory, takže pořád vyžaduje třídit výdaje. Strategie „zaplať nejdřív sobě“ posílá peníze na spoření hned po výplatě. Daň z potěšení cílí na opačný okamžik, totiž na konkrétní lákavou útratu. Podle nás vyjde nejlépe kombinace obou přístupů: menší trvalý příkaz po výplatě jako základ a přirážka jako turbo pro dny, kdy se utrácí.
Kolik vynese přirážka při platu 30, 50 a 100 tisíc
Univerzální vzorec zní: měsíční objem nákupů nad limit × sazba. Při Davidových 15 % dá 10 000 Kč zdaněných útrat 1 500 Kč měsíčně, tedy 18 000 Kč ročně. Při 30 000 Kč útrat už roční výnos šplhá na 54 000 Kč.
Pro nižší příjmy doporučujeme mírnější start. Davidova hranice 1 000 Kč odpovídá zhruba 1,4 % jeho čistého příjmu. U výplaty 30 000 Kč by stejný poměr dělal asi 420 Kč, prakticky tedy kulatých 500 Kč. Sazbu volte spíš kolem 10 %, aby pravidlo vydrželo první měsíce.
Modelový výpočet vychází z pravidla 50/30/20: na přání jde 30 % čistého příjmu a z celé této části se odvádí 10% přirážka.
| Čistý příjem | Útraty za přání měsíčně | Přirážka 10 % měsíčně | Za rok |
|---|---|---|---|
| 30 000 Kč | 9 000 Kč | 900 Kč | 10 800 Kč |
| 50 000 Kč | 15 000 Kč | 1 500 Kč | 18 000 Kč |
| 100 000 Kč | 30 000 Kč | 3 000 Kč | 36 000 Kč |
Pokud se přirážka uplatní jen na nákupy nad stanovenou hranici, skutečná částka bude nižší. Kdo chce tempo zrychlit, může sazbu postupně zvedat nebo přidat zmíněný trvalý příkaz.
Co dělat, když převod vypadne z hlavy? Zaveďte si jednou týdně „dopočítací den“ a dlužné přirážky pošlete hromadně. Když systém opakovaně drhne, snižte procento nebo posuňte hranici výš. Vzdát se pravidla úplně je nejhorší varianta.
Kam s nouzovou rezervou v říjnu 2026
Rezerva by měla pokrýt tři až šest měsíců nezbytných výdajů a zároveň nést úrok. Podle říjnového srovnání e15 aktuálně nabízí:
- mBank mSpořicí účet Plus 4,21 % ročně do 250 000 Kč, po prvních třech měsících za splnění podmínek,
- Raiffeisenbank 4 % ročně do 500 000 Kč při alespoň deseti platbách kartou měsíčně,
- Creditas 4 % ročně při aktivním používání účtu,
- Air Bank podle vlastního webu základ 2,0 % ročně a bonusovou sazbu 3,2 % při pravidelném spoření, s limitem 300 000 Kč.
Sazby se mění rychle, před založením je proto vždy ověřte přímo u banky. Peníze na spořicím účtu chrání pojištění vkladů až do výše zhruba 2,5 milionu Kč na osobu a banku, včetně připsaných úroků.
Praktický tip na závěr: ke spořicímu účtu si nezřizujte platební kartu, pojmenujte ho podle cíle a v bankovnictví si uložte šablonu převodu. Odeslání přirážky pak zabere dvě klepnutí.
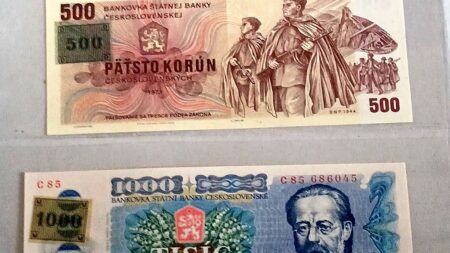
Fascinující svědectví rozpadu federace: Jak orazítkované platidlo ovládlo československý numismatický svět
Spořitelna půjčila kasičku, ale klíč si nechala. Mechanismus nucených úspor z Ameriky změnil způsob, jakým Češi šetřili celé století
Jeden směr zavěšení toaletního papíru šetří spotřebu o desítky procent. Rozhoduje úhel, pod kterým ruka vytváří tah

Umělá inteligence nahrazuje části profesí, ale zároveň vytváří nové. Klíčem je jeden typ kompetence, který trh dosud nevyžadoval
Telefony z ČSSR se prodávají za tisíce korun. O ceně rozhoduje barva, kterou umožnil jeden zapomenutý materiál z mléka