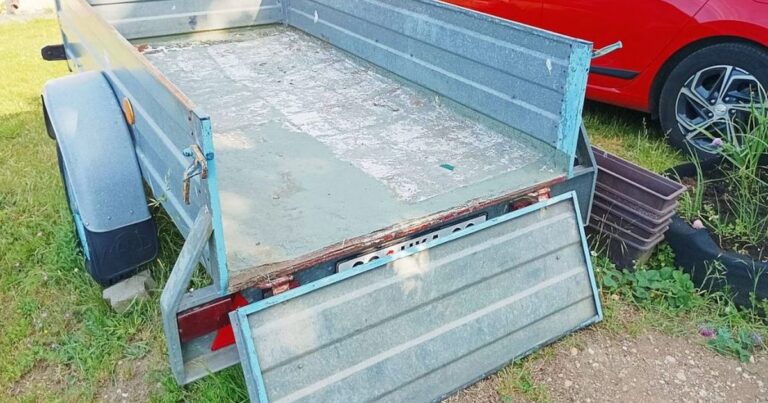
Přívěsný vozík nemá motor, přesto ho zákon klasifikuje jako samostatné vozidlo. Bez vlastního povinného ručení a STK vám hrozí pokuta
Registrovaný přívěsný vozík za autem vypadá jako nevinná záležitost. Jenže za jízdu s nepojištěným přívěsem hrozí pokuta až 50 000 korun a další finanční postih od České kanceláře pojistitelů.
Obsah článku
Sobotní ráno, zahrádkář nakládá kompost do vozíku, připojí ho za octavii a vyrazí přes tři vesnice na chalupu. Auto pojištěné, řidičák platný, nálada dobrá. Pak ho zastaví hlídka. A zjistí, že přívěs kategorie O1, který za autem klidně tahá už pátým rokem, nemá vlastní povinné ručení. Tady začíná problém, o kterém většina českých řidičů nemá tušení: přívěsný vozík je podle zákona plnohodnotné silniční vozidlo se svým pojistným režimem, vlastní evidencí a vlastními technickými lhůtami.
Proč zákon zachází s vozíkem jako se samostatným strojem
Přípojné vozidlo definuje zákon č. 56/2001 Sb. jako silniční nemotorové vozidlo určené k tažení jiným vozidlem. Klíčové slovo: vozidlo. Má vlastní registrační značku, vlastní technický průkaz, vlastní kolonky s údaji o hmotnosti, brzdách a rozměrech. Na rubové straně osvědčení o registraci najdete kategorii: O1 pro přívěsy do 750 kilogramů, O2 pro ty s nejvyšší povolenou hmotností od 750 do 3 500 kilogramů.
Právní logika stojí na jednoduchém principu: přívěs se v jízdní soupravě může stát samostatným zdrojem škody. Utržená ojnice, prasknutá náprava, odletující kolo, to všechno dokáže způsobit újmu nezávisle na tažném voze. Proto má přívěs vlastní pojištění odpovědnosti, vlastní technické povinnosti a vlastní místo v registru.
Klíčová změna z dubna 2024 a její finanční důsledky
Od 1. dubna 2024 vstoupil v účinnost zákon č. 30/2024 Sb., který rozšířil pojem provozu vozidla pro účely povinného ručení. Provozem se nově rozumí jakékoli použití vozidla jako dopravního prostředku, bez ohledu na terén, a dokonce i tehdy, když vozidlo stojí. Registrovaný přívěs zaparkovaný na dvoře, který majitel vytáhne dvakrát do roka, tedy podléhá pojistné povinnosti nepřetržitě po celou dobu registrace.
Finanční dopad při porušení přichází ze dvou stran:
- Správní pokuta – provozovateli tuzemského vozidla bez sjednaného pojištění odpovědnosti hrozí sankce až 50 000 korun.
- Příspěvek České kanceláři pojistitelů – ČKP systematicky porovnává registr vozidel s údaji o pojištění a za každý den bez krytí vyměřuje příspěvek do garančního fondu. Od 1. ledna 2026 činí denní sazba u přívěsu do 750 kilogramů 5 korun, u přívěsu nad 750 do 10 000 kilogramů 12 korun, plus jednorázový paušál 300 korun na náklady řízení.
Za celý rok bez pojistky tak majitel lehkého vozíku zaplatí orientačně 2 125 korun jen na příspěvku ČKP, u těžšího přívěsu kategorie O2 přes 4 680 korun. A to ještě nepočítáme případnou správní pokutu.
Kdy stačí jedna smlouva a kdy jde o marketingový balíček
Zákon připouští, aby jedna pojistná smlouva kryla více vozidel téhož vlastníka nebo provozovatele. Některé pojišťovny, například ČPP, nabízejí vyšší varianty povinného ručení pro osobní auto, které v ceně zahrnují i krytí přívěsu do 750 kilogramů. Vypadá to pohodlně, ale pozor: jde o produktové řešení konkrétního pojistitele, nikoli o automatické pravidlo platné napříč trhem. U jiné pojišťovny může totéž auto mít pojistku, která přívěs vůbec nezahrnuje. Ověřit si rozsah krytí ve vlastní smlouvě zabere pár minut, a ušetří tisíce.
Samostatné povinné ručení pro běžný hobby přívěs přitom stojí orientačně několik stokorun ročně. Sjednat ho lze online kalkulačkou, telefonicky i na pobočce. Pojišťovny jako Allianz, ČSOB Pojišťovna nebo Direct ho vedou jako standardní produkt s limity plnění od 50 do 200 milionů korun.
Technická prohlídka: odlišné lhůty pro O1 a O2
Vedle pojištění existuje druhá povinnost, na kterou sezonní uživatelé zapomínají: pravidelná technická kontrola. Intervaly se liší podle kategorie:
| Kategorie | První STK po registraci | Další prohlídky |
|---|---|---|
| O1 (nebrzděné, do 750 kg) | po 6 letech | každé 4 roky |
| O1 (ostatní) | po 4 letech | každé 2 roky |
| O2 (750–3 500 kg) | po 4 letech | každé 2 roky |
Platnost technické kontroly zjistíte z protokolu poslední STK, případně online přes Portál dopravy, stránky kontrolatachometru.cz, dataovozidlech.cz nebo aplikaci eTechničák. Samotná prohlídka probíhá na stanici technické kontroly stejně jako u osobního automobilu.
Co se stane po nehodě bez pojistky: garanční fond v akci
Nejdražší scénář nastane ve chvíli, kdy nepojištěný přívěs způsobí škodu. Poškozenému vyplatí odškodnění Česká kancelář pojistitelů z garančního fondu. Následně celou částku vymáhá po odpovědné osobě, tedy po provozovateli vozíku. U vážnějších nehod s újmou na zdraví mohou nároky dosáhnout milionových sum. Pojišťovny přitom běžně nabízejí limity 50 až 200 milionů korun za roční pojistné, které se vejde pod tisícikorunu.
Právě u přívěsů, které tráví jedenáct měsíců v roce pod plachtou na zahradě, vzniká nejsnazší past. Majitel je vytáhne na pár víkendových jízd, zákonný režim ale běží nepřetržitě. Jediná cesta ven z povinnosti vede přes vyřazení vozidla z provozu v registru: vozík musí být mimo veřejně přístupné místo a musí být provedena opatření bránící jeho užití.
Cinque Terre kontroluje boty turistů a pokutuje za žabky. Za nařízením stojí stovky záchranných výjezdů ročně ke kluzkým skalám
11 462 krádeží za měsíc v českých obchodech. Nový trik zneužívá logiku výměnových procesů, stačí k němu jedna účtenka
490 forintů za hodinu u Balatonu, celoročně. Město přidalo zóny přesně tam, kde řidiči parkovali zadarmo
EU zakázala aerolinkám pět praktik najednou. Za každou stojí jiný cenový mechanismus, kterým z vás tahaly peníze navíc
Kulajda spustila v USA šílenství na TikToku. Za úspěchem stojí sladkokyselá kombinace, kterou americká kuchyně nezná